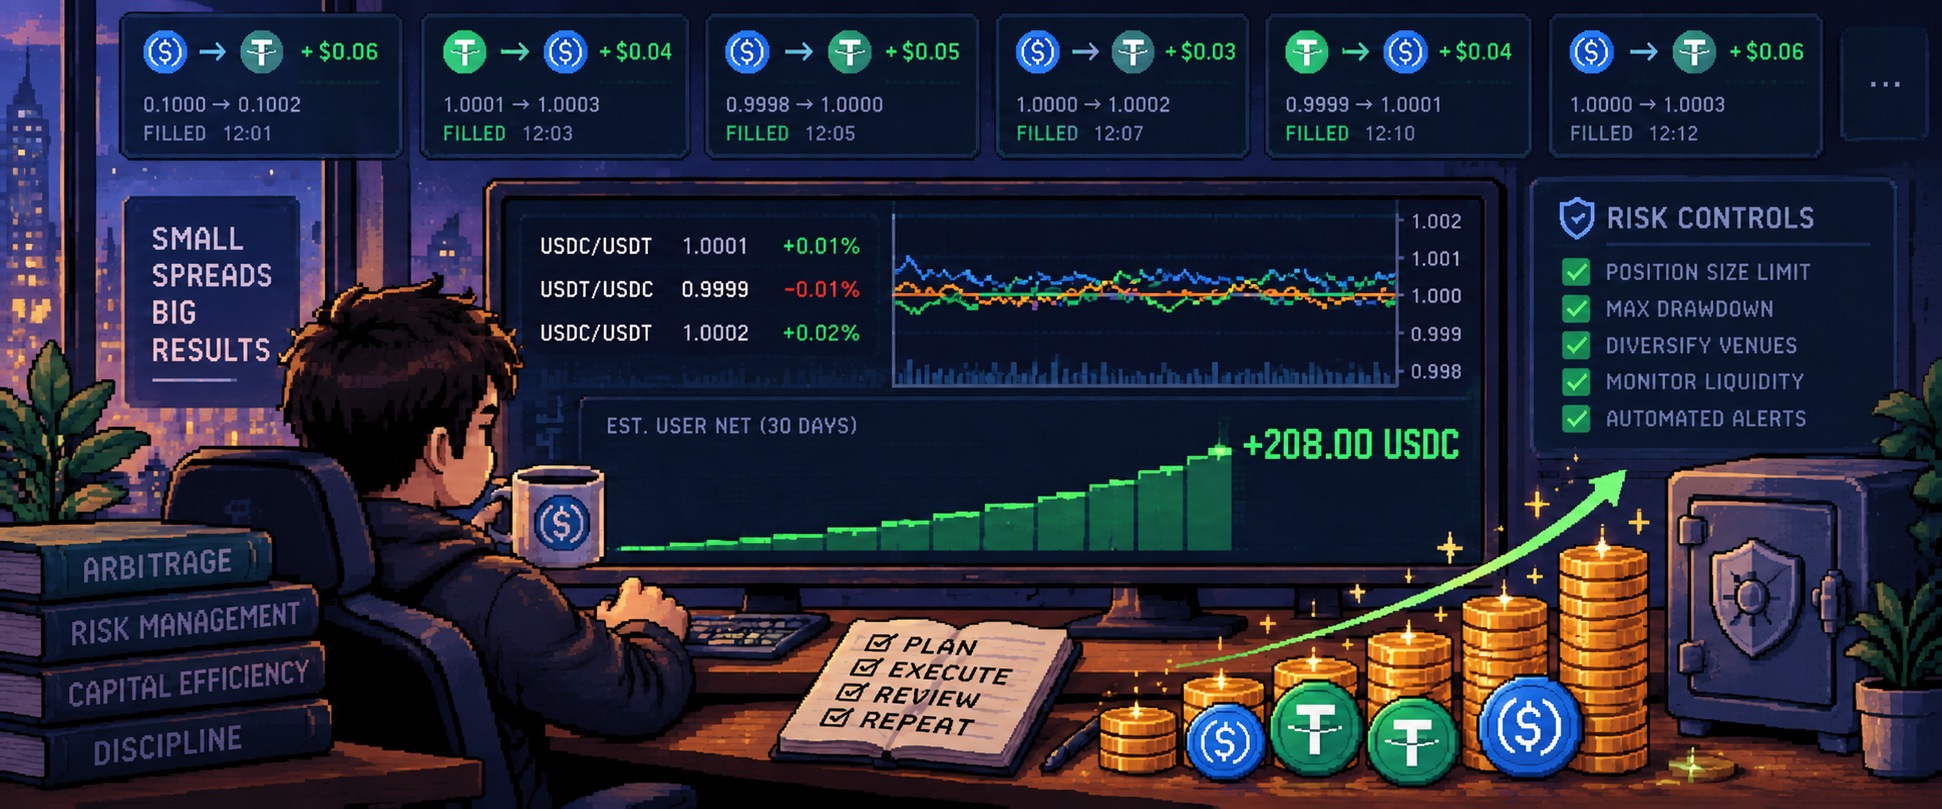
小价差,靠有纪律地重复执行
1 bp 等于 0.01%。对一笔约 2,500 美元的交易来说,1 bp 也只有约 0.25 美元。这样的机会很容易被忽略,但能否把报价中的价差变成实际利润,还取决于手续费、盘口深度、部分成交和最终卖出的结果。
Noman 的早期用户 #3 为每轮交易设置了 2,500 USDT 上限。机器人在 USDT-USD 市场通过只挂单限价买入 USDT,再将已成交的 USDT 通过限价单卖出换取 USDC。实际成交量可能低于上限;只有买卖两端完成并核账的周期才算作有成交周期。
30 天账本显示了什么
| 有成交的周期 | 2,072 |
|---|---|
| 正收益 / 负收益周期 | 2,070 / 2 |
| 收益低于 1 bp 的周期 | 87.4% |
| 单轮收益中位数 | 0.40 bp |
| 累计买入端成交额 | 4,999,814.09 美元 |
| 扣除记录中交易手续费后的策略利润 | 277.34 USDC |
| 按累计利润 25% 估算的平台费用 | 69.33 USDC |
| 估算用户净利润 | 208.00 USDC |
账本中另有 1,636 个买单未成交、交易 PnL 为零的完成周期;它们不计入上面的有成交周期数和单轮收益分布。累计成交额只统计每轮买入端,不把卖出端重复相加。
不到 1 bp,为什么能积累起来
有成交周期的单轮收益中位数约为 0.40 bp,其中 87.4% 的收益不到 1 bp。结果来自反复执行,而不是某一笔巨大的价差。观察期内,该账户累计买入端成交额接近 500 万美元,而每轮交易仍受配置上限约束。
作为直观对照,208.00 USDC 约为 2,500 USDT 单轮交易上限的 8.32%。上限是每轮可调用额度,并非账户全部本金,因此这个比例不是账户收益率或 APY。
风控也是实盘记录的一部分
这段记录里有 2 个亏损的有成交周期。稳定币交易并不等于无风险套利。Noman 开启周期前检查盘口深度和手续费,限制每轮可调用资金;当订单执行状态不明确时,先核对旧轮状态,再决定是否开启下一轮。流动性、部分成交、稳定币价格以及交易所可用性仍会影响结果。
这是一个早期账户在一个 30 天窗口内的结果。它说明,在这套执行条件下,不到 1 bp 的价差可以积累成可观的已实现利润,但不能保证未来出现同样频率的机会或同样的收益。随着产品推进,我们会继续记录完成交易、成本和亏损。